Een woning kopen is voor veel mensen de grootste financiële beslissing van hun leven. Daarom is goed hypotheekadvies Nederland belangrijker dan alleen het vinden van de laagste rente. Een passende hypotheek bepaalt namelijk niet alleen hoeveel je kunt lenen, maar ook hoeveel financiële ruimte je de komende tientallen jaren overhoudt.
Of je nu je eerste huis koopt, wilt doorstromen naar een grotere woning of simpelweg je maximale hypotheek wilt berekenen, een goed advies voorkomt verrassingen. In deze complete gids ontdek je hoe onafhankelijk hypotheekadvies werkt, welke hypotheekvormen er zijn, hoe een hypotheek voor starters verschilt van die voor doorstromers en hoe je stap voor stap een hypotheek berekenen kunt uitvoeren.
Wat is hypotheekadvies Nederland?
Hypotheekadvies Nederland is persoonlijk financieel advies waarbij wordt gekeken welke hypotheek het beste aansluit bij jouw inkomen, woonwensen en toekomstplannen. Daarbij gaat het niet alleen om de maximale lening, maar ook om zaken zoals maandlasten, rentevaste periode, energiebesparende investeringen en financiële zekerheid.
Een hypotheekadviseur bespreekt onder andere:
- je bruto en netto inkomen;
- spaargeld en eigen middelen;
- eventuele studieschuld;
- gewenste woningprijs;
- maandelijkse woonlasten;
- toekomstplannen zoals gezinsuitbreiding.
Het doel is een hypotheek te kiezen die niet alleen vandaag betaalbaar is, maar ook op langere termijn verantwoord blijft.
Waarom kiezen voor onafhankelijk hypotheekadvies?
Onafhankelijk hypotheekadvies betekent dat een adviseur meerdere hypotheekverstrekkers kan vergelijken in plaats van slechts één aanbieder. Daardoor ontstaat vaak een breder overzicht van rente, voorwaarden en mogelijkheden.
Voordelen van onafhankelijk advies
| Voordeel | Waarom belangrijk |
| Vergelijking van aanbieders | Meer keuze |
| Persoonlijk advies | Aansluiting op jouw situatie |
| Transparantie | Duidelijke voorwaarden |
| Langetermijnplanning | Betere financiële zekerheid |
Een onafhankelijk adviseur kijkt meestal verder dan alleen de laagste rente. Ook flexibiliteit, boetevrije aflossing en toekomstige verhuisplannen spelen een rol.
Praktisch voorbeeld
Stel dat twee banken dezelfde hypotheekrente aanbieden. De ene bank staat toe dat je jaarlijks 20% boetevrij aflost, terwijl de andere slechts 10% toestaat. Voor iemand die verwacht extra af te lossen kan dat verschil op lange termijn belangrijker zijn dan een klein renteverschil.
Hypotheekadvies woning kopen: waar begint het?
Een veelgemaakte fout is eerst huizen bekijken en pas daarna financieel advies zoeken. Bij hypotheekadvies woning kopen werkt het vaak beter om juist andersom te beginnen.
Stap 1: Bepaal je woonbudget
Voordat je gaat bezichtigen is het verstandig om te weten:
- hoeveel je maximaal kunt lenen;
- hoeveel eigen geld beschikbaar is;
- welke maandlast comfortabel voelt.
Stap 2: Bereken de bijkomende kosten
Naast de koopprijs zijn er ook andere uitgaven.
| Kostenpost | Voorbeeld |
| Koopprijs woning | €350.000 |
| Notaris | €2.000 |
| Taxatie | €800 |
| Advieskosten | €2.500 |
| Totaal bijkomende kosten | €5.300 |
Door deze kosten vooraf mee te nemen voorkom je een te optimistische begroting.
Stap 3: Kies een passende rentevaste periode
De rentevaste periode bepaalt hoe lang je maandlast gelijk blijft. Veel kopers kiezen bewust voor langere zekerheid, terwijl anderen juist flexibiliteit belangrijk vinden.
Hypotheek voor starters: waar moet je op letten?
Een hypotheek voor starters verschilt vaak van die van doorstromers omdat starters meestal nog geen eigen woning verkopen. Daardoor spelen spaargeld en inkomen een grotere rol.
Belangrijke aandachtspunten
- Maximale hypotheek
- Eigen inbreng
- Studieschuld
- Maandelijkse woonlasten
- Toekomstige inkomensgroei
Vooral het bepalen van een realistisch maandbudget is belangrijk. Een maximale hypotheek betekent namelijk niet automatisch dat je maximaal moet lenen.
Praktisch voorbeeld
Een starter verdient €52.000 per jaar en heeft €25.000 spaargeld.
Mogelijke strategie
- Niet het volledige spaargeld gebruiken.
- Een financiële buffer behouden voor inrichting.
- Rekening houden met onderhoudskosten.
Zo ontstaat meer financiële rust na de aankoop.
Maximale hypotheek berekenen
Een hypotheek berekenen begint altijd met meerdere financiële gegevens. Alleen naar het inkomen kijken geeft geen volledig beeld.
Gegevens die invloed hebben
- bruto jaarinkomen;
- partnerinkomen;
- spaargeld;
- bestaande leningen;
- studieschuld;
- rentepercentage;
- looptijd.
Hoe completer deze informatie is, hoe realistischer de berekening wordt.
Eenvoudig rekenvoorbeeld
| Gegeven | Waarde |
| Bruto inkomen | €60.000 |
| Spaargeld | €30.000 |
| Looptijd | 30 jaar |
| Eigen middelen | Ja |
Op basis van deze gegevens ontstaat een indicatie van de maximale hypotheek, maar een persoonlijk advies blijft noodzakelijk omdat ook andere financiële verplichtingen meetellen. Een doordachte financiële planning helpt bovendien om je hypotheek af te stemmen op je toekomstige woon- en levensdoelen.
Hypotheek berekenen versus maandlast berekenen
Veel mensen richten zich uitsluitend op de maximale lening. Toch is de maandlast vaak belangrijker.
Voorbeeld
| Hypotheek | Geschatte maandlast |
| €250.000 | Lager |
| €325.000 | Gemiddeld |
| €400.000 | Hoger |
Een iets lagere hypotheek kan meer financiële ruimte bieden voor vakanties, onderhoud en onverwachte uitgaven.
Welke hypotheekvorm past het beste?
In Nederland zijn twee hypotheekvormen het bekendst.
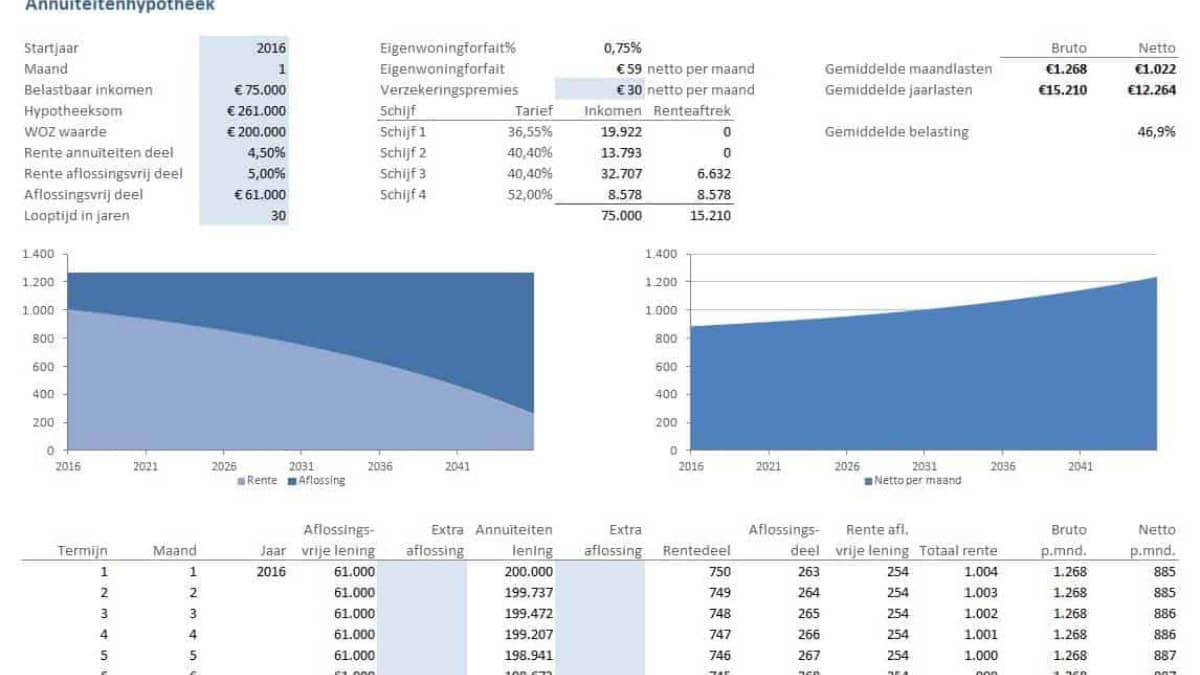
Annuïtaire hypotheek
Kenmerken:
- vaste maandtermijn;
- geleidelijke aflossing;
- populair bij starters.
Lineaire hypotheek
Kenmerken:
- hogere lasten aan het begin;
- sneller aflossen;
- lagere totale rentekosten.
Vergelijking
| Kenmerk | Annuïtair | Lineair |
| Beginlasten | Lager | Hoger |
| Eindlasten | Lager | Veel lager |
| Totale rente | Hoger | Lager |
| Populair bij starters | Ja | Regelmatig |
De beste keuze hangt af van inkomen en financiële voorkeur.
Eigen geld: hoeveel heb je nodig?
Sinds enkele jaren kunnen veel bijkomende kosten niet volledig worden meegefinancierd. Daarom blijft eigen spaargeld belangrijk.
Denk aan kosten voor
- notaris;
- taxatie;
- hypotheekadvies;
- inrichting;
- schilderwerk;
- kleine verbouwing.
Een financiële buffer voorkomt dat je direct na de verhuizing opnieuw moet lenen.
Hypotheek en energielabel
Steeds meer kopers letten op duurzaamheid. Niet alleen vanwege het milieu, maar ook vanwege lagere energiekosten.
Waarom energiezuinige woningen interessant zijn
- Lagere energierekening
- Meer wooncomfort
- Betere isolatie
- Toekomstbestendige investering
Bij nieuwbouw of goed geïsoleerde woningen kunnen de totale woonlasten daardoor gunstiger uitvallen.
Starters versus doorstromers
| Starters | Doorstromers |
| Eerste koopwoning | Verkoop bestaande woning |
| Minder eigen vermogen | Vaak overwaarde |
| Focus op maximale hypotheek | Focus op woonruimte |
| Meer concurrentie | Meer keuze |
Hoewel beide groepen hypotheekadvies nodig hebben, verschillen de financiële vragen aanzienlijk. Daarom kan hypotheek en pensioenadvies helpen om keuzes te maken die niet alleen passen bij de aankoop van een woning, maar ook bij je financiële zekerheid op de lange termijn.
Hoe verloopt een hypotheekadviesgesprek?
Een eerste gesprek duurt vaak ongeveer een uur en bestaat uit meerdere onderdelen.
Stap 1: Kennismaking
De adviseur bespreekt jouw woonwensen en financiële situatie.
Stap 2: Financiële analyse
Er wordt gekeken naar:
- inkomen;
- vaste lasten;
- spaargeld;
- leningen;
- toekomstplannen.
Stap 3: Vergelijking
Verschillende hypotheekopties worden naast elkaar gelegd.
Stap 4: Adviesrapport
Je ontvangt een voorstel met een passende hypotheek en een overzicht van de verwachte maandlasten.
Praktisch voorbeeld: eerste woning kopen
Lisa en Mark willen een woning kopen van €375.000.
Situatie
- Gezamenlijk inkomen: €84.000
- Spaargeld: €35.000
- Geen consumptieve leningen
Hun adviseur kiest niet automatisch voor de maximale hypotheek. Er blijft bewust een buffer over voor:
- vloer;
- meubels;
- schilderwerk;
- onverwachte kosten.
Deze aanpak zorgt ervoor dat de verhuizing financieel minder stressvol verloopt.
Veelgemaakte fouten bij hypotheekadvies
Alleen naar de rente kijken
De laagste rente betekent niet automatisch de beste hypotheek. Voorwaarden zijn minstens zo belangrijk.
Maximale hypotheek volledig benutten
Een lagere maandlast biedt vaak meer financiële vrijheid.
Geen buffer behouden
Gebruik niet al het spaargeld voor de aankoop. Onverwachte uitgaven horen bij vrijwel iedere verhuizing.
Toekomstplannen vergeten
Denk ook aan:
- kinderen;
- minder werken;
- verbouwing;
- verhuizing;
- pensioen.
Een hypotheek loopt vaak dertig jaar, terwijl je persoonlijke situatie meerdere keren verandert. Daarom is het verstandig om niet alleen naar de huidige hypotheekrente te kijken, maar ook naar hoe veranderende rentestanden je maandlasten op de lange termijn kunnen beïnvloeden.
Checklist vóór je hypotheekaanvraag
Gebruik deze checklist voordat je een hypotheek aanvraagt.
- Bruto inkomen bekend
- Partnerinkomen verzameld
- Spaargeld berekend
- Studieschuld gecontroleerd
- Maandbudget vastgesteld
- Gewenste woningprijs bepaald
- Financiële buffer behouden
Door deze voorbereiding verloopt een hypotheekadviesgesprek meestal efficiënter.
Onze analyse van hypotheekadvies Nederland
De grootste verandering binnen hypotheekadvies Nederland is dat betaalbaarheid belangrijker wordt dan maximale leencapaciteit. Steeds meer huishoudens kijken naar totale woonlasten, energiekosten en financiële flexibiliteit in plaats van uitsluitend naar het hoogste leenbedrag. Juist daarom biedt onafhankelijk hypotheekadvies vaak meerwaarde: niet omdat één hypotheek altijd goedkoper is, maar omdat de voorwaarden beter kunnen aansluiten bij jouw persoonlijke situatie.
Conclusie
Goed hypotheekadvies Nederland helpt je om verder te kijken dan alleen de maximale lening. Of je nu kiest voor onafhankelijk hypotheekadvies, een hypotheekadvies woning kopen traject volgt of als starter je eerste woning zoekt, een realistische berekening van je maandlasten blijft de belangrijkste basis voor een gezonde financiële toekomst. Door vooraf je hypotheek te berekenen, eigen middelen verstandig in te zetten en rekening te houden met toekomstige woonlasten, vergroot je de kans op een hypotheek die vandaag én morgen bij je past.
Veelgestelde vragen
Wat is onafhankelijk hypotheekadvies?
Onafhankelijk hypotheekadvies vergelijkt meerdere hypotheekverstrekkers en kijkt welke rente en voorwaarden het beste aansluiten bij jouw persoonlijke situatie.
Hoe werkt een hypotheek berekenen?
Een hypotheekberekening gebruikt onder andere je inkomen, eventuele schulden, spaargeld, rente en looptijd om een indicatie van je maximale hypotheek en maandlasten te geven.
Is een hypotheek voor starters anders dan voor doorstromers?
Ja. Starters hebben meestal geen overwaarde uit een vorige woning, waardoor inkomen, spaargeld en bijkomende kosten een grotere rol spelen.
Hoeveel eigen geld heb je nodig bij een woning kopen?
Naast de koopprijs is het verstandig rekening te houden met kosten zoals notaris, taxatie, hypotheekadvies en een financiële buffer voor inrichting of onderhoud.
Waarom is de laagste hypotheekrente niet altijd de beste keuze?
De voorwaarden, flexibiliteit, mogelijkheden voor boetevrij aflossen en jouw toekomstplannen kunnen uiteindelijk belangrijker zijn dan een klein verschil in rente.