Een huis kopen begint niet bij de maximale hypotheek, maar bij de vraag: wat kun je iedere maand comfortabel betalen? Daarom zoeken veel mensen naar ABN hypotheek maandlasten berekenen of ABN AMRO hypotheek berekenen voordat ze een woning bezichtigen. De maandlast bepaalt immers hoeveel financiële ruimte je overhoudt voor boodschappen, energie, verzekeringen en sparen.
In deze complete gids lees je hoe ABN hypotheek berekenen werkt, welke factoren invloed hebben op je ABN maandlasten hypotheek, hoe je bruto en netto woonlasten van elkaar onderscheidt en waarom een realistisch budget belangrijker is dan het hoogste leenbedrag. Je vindt bovendien praktische voorbeelden, tabellen en een stappenplan voor zowel starters als doorstromers.
Waarom ABN hypotheek maandlasten berekenen belangrijk is
Veel kopers kijken eerst naar de maximale hypotheek. Toch zegt dat bedrag weinig over wat financieel prettig voelt. Een hypotheek kan theoretisch betaalbaar zijn, terwijl de maandlast in de praktijk weinig ruimte laat voor onverwachte uitgaven.
Bereken wat een renteverschil jou kost
Een klein verschil in hypotheekrente kan over de jaren flink oplopen. Vul twee rentes in en zie direct het effect op je maandlasten en totale rentekosten.
Wat betekent dit precies?
| Verschil |
|---|
Zo bouwt het renteverschil zich op
Extra betaald is het verschil in betaalde termijnen. Extra rente is het zuivere verschil in rentekosten. De restschuld laat zien of je tussentijds ook meer of minder hebt afgelost.
| Moment | Extra betaald | Extra rente | Verschil restschuld |
|---|
Hoe groeit de extra rente?
Beweeg over de grafiek of tik erop voor een jaar.
Dit betekent jouw uitkomst
Wat als?
Bekijk direct hoeveel invloed één aanpassing heeft.
Deel deze berekening
Goed om te weten: deze tool geeft een indicatieve bruto vergelijking. Hypotheekrenteaftrek, belastingen, advies- en afsluitkosten, wijzigingen van de rente tijdens de looptijd en je persoonlijke financiële situatie zijn niet meegenomen. De uitkomsten zijn bedoeld om inzicht te geven en vormen geen financieel advies.
Een maandlastberekening helpt je om:
- een realistisch woonbudget vast te stellen;
- verschillende woningprijzen te vergelijken;
- bruto en netto woonlasten inzichtelijk te maken;
- de invloed van rente en looptijd te begrijpen;
- verantwoord een bod uit te brengen.
Daardoor neem je vaak betere beslissingen tijdens het aankoopproces.
Wat betekent ABN AMRO hypotheek berekenen?
ABN AMRO hypotheek berekenen is het maken van een financiële schatting op basis van jouw persoonlijke gegevens. Daarbij wordt gekeken naar meerdere factoren, niet alleen naar je inkomen.
Gegevens die meestal nodig zijn
| Gegeven | Waarom belangrijk |
| Bruto jaarinkomen | Basis voor maximale hypotheek |
| Partnerinkomen | Vergroot leenruimte |
| Spaargeld | Eigen inbreng |
| Studieschuld | Invloed op leencapaciteit |
| Looptijd | Bepaalt maandlast |
| Hypotheekrente | Invloed op woonkosten |
Hoe completer de gegevens, hoe nauwkeuriger de berekening wordt.
ABN hypotheek berekenen: stap voor stap
Een goede hypotheekberekening bestaat uit meerdere onderdelen.
Stap 1: Bepaal je inkomen
Gebruik het gezamenlijke bruto jaarinkomen wanneer je samen een woning koopt.
Voorbeeld
- Persoon A: €48.000
- Persoon B: €36.000
Gezamenlijk inkomen: €84.000
Dit vormt de basis voor de hypotheekberekening.
Stap 2: Bereken je eigen middelen
Eigen geld bestaat uit spaargeld en eventuele overwaarde van een vorige woning.
| Eigen middelen | Bedrag |
| Spaargeld | €28.000 |
| Buffer behouden | €8.000 |
| Beschikbaar voor aankoop | €20.000 |
Een buffer achter de hand houden is vaak verstandiger dan al het spaargeld investeren.
Stap 3: Kies een woningprijs
Stel dat je een woning zoekt van €375.000. Dan vergelijk je deze prijs met je maximale hypotheek én je gewenste maandlast.
ABN maandlasten hypotheek uitgelegd
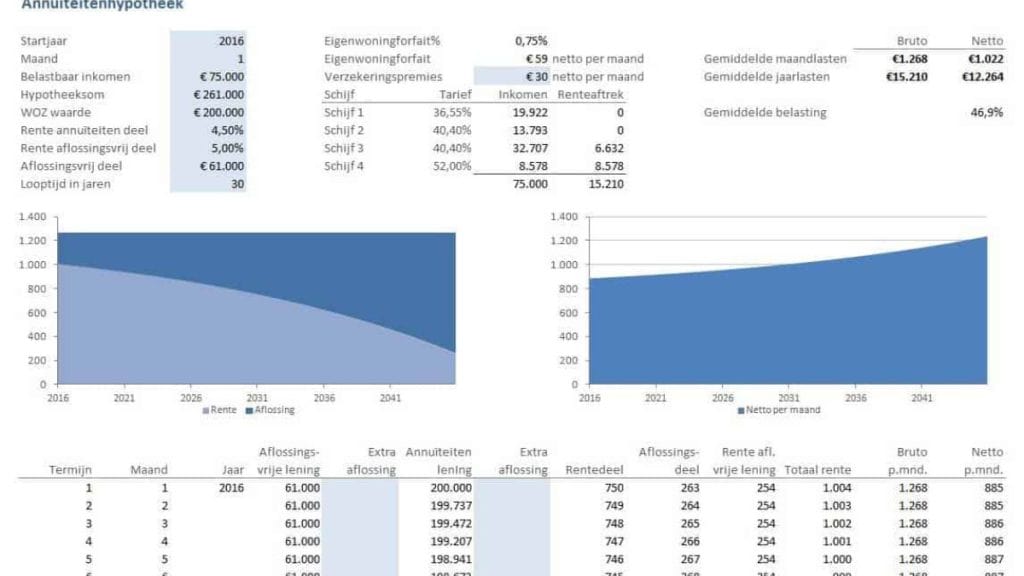
De ABN maandlasten hypotheek bestaat meestal uit meerdere onderdelen. Veel mensen denken alleen aan rente, maar een hypotheek bevat vaak ook aflossing.
Maandlasten bestaan uit
- hypotheekrente;
- aflossing;
- eventueel verzekeringen;
- gemeentelijke woonlasten (los van de hypotheek);
- energiekosten (afhankelijk van de woning).
Juist daarom is het verstandig om niet alleen naar de hypotheek te kijken, maar naar de totale woonlast.
Bruto en netto maandlasten: wat is het verschil?
Een veelgestelde vraag is wat het verschil is tussen bruto en netto hypotheeklasten.
Bruto maandlast
De bruto maandlast is het bedrag dat je iedere maand daadwerkelijk aan de hypotheek betaalt.
Netto maandlast
De netto maandlast houdt rekening met jouw persoonlijke fiscale situatie en eventuele belastingvoordelen. Daardoor ligt dit bedrag soms lager dan de bruto maandlast.
| Type | Betekenis |
| Bruto | Totale hypotheekbetaling |
| Netto | Persoonlijke maandlast na fiscale verwerking |
Voor je huishoudbudget is vooral de netto woonlast interessant.
Hypotheek maandlasten berekenen met een voorbeeld
Onderstaande berekening laat zien hoe maandlasten kunnen verschillen en waarom slimme woonfinanciering helpt om hypotheeklasten beter af te stemmen op je financiële situatie en toekomstplannen.
Situatie
- Woning: €350.000
- Eigen geld: €25.000
- Hypotheek: €325.000
- Looptijd: 30 jaar
| Onderdeel | Waarde |
| Koopprijs | €350.000 |
| Eigen inbreng | €25.000 |
| Hypotheek | €325.000 |
| Looptijd | 30 jaar |
Hoewel de exacte maandlast afhangt van rente en persoonlijke situatie, laat dit voorbeeld zien hoe eigen geld de benodigde hypotheek verlaagt.
Maandlasten berekenen ABN voor starters
Voor starters is de eerste woning vaak de grootste financiële stap. Daarom is maandlasten berekenen ABN belangrijker dan uitsluitend de maximale lening.
Waar letten starters op?
- betaalbare maandlast;
- energielabel;
- onderhoudskosten;
- locatie;
- toekomstige inkomensgroei.
Praktisch voorbeeld
Lisa koopt haar eerste appartement.
| Gegeven | Waarde |
| Inkomen | €52.000 |
| Spaargeld | €18.000 |
| Woning | €295.000 |
In plaats van maximaal te lenen kiest zij bewust voor een lagere maandlast, zodat er ruimte blijft voor inrichting en onverwachte uitgaven.
Hypotheek voor doorstromers
Doorstromers hebben vaak andere vragen dan starters.
Veelvoorkomende onderwerpen
- overwaarde gebruiken;
- grotere gezinswoning;
- lagere energiekosten;
- verbouwing meefinancieren;
- rente meenemen.
Hierdoor verschilt een hypotheekadvies sterk per levensfase.
Invloed van de rente op je maandlast
Een klein renteverschil lijkt onbelangrijk, maar over dertig jaar kan het duizenden euro’s schelen.
Illustratief voorbeeld
| Rente | Maandlast |
| Lager tarief | Lager |
| Gemiddeld tarief | Gemiddeld |
| Hoger tarief | Hoger |
Daarom vergelijken veel kopers niet alleen de woningprijs, maar ook verschillende rentevaste perioden.
Looptijd: 20 of 30 jaar?
De looptijd heeft veel invloed op de maandlast.
20 jaar
Voordelen
- sneller aflossen;
- lagere totale rentekosten.
Nadelen
- hogere maandlast.
30 jaar
Voordelen
- lagere maandelijkse lasten;
- meer financiële ruimte.
Nadelen
- langere aflossing;
- hogere totale rentekosten.
De juiste keuze hangt af van jouw inkomen en financiële doelen.
Eigen geld verstandig inzetten
Veel mensen gebruiken al hun spaargeld voor de aankoop. Dat is niet altijd de beste keuze.
Houd rekening met
- notaris;
- taxatie;
- hypotheekadvies;
- verhuizing;
- meubels;
- schilderwerk.
Een financiële buffer geeft meer zekerheid na de sleuteloverdracht.
Energiezuinige woning en woonlasten
De totale woonlast bestaat uit meer dan alleen de hypotheek. Een goed geïsoleerde woning kan de energierekening aanzienlijk verlagen, waardoor aanvragen en afsluiten van een passende hypotheek vaak een belangrijk onderdeel is van een financieel verstandige woonkeuze.
Waarom energielabel belangrijk is
- lagere energiekosten;
- meer comfort;
- hogere aantrekkelijkheid bij verkoop;
- duurzamer wonen.
Daardoor kan een iets duurdere woning op lange termijn toch voordeliger uitpakken.
Hypotheek berekenen voor verschillende woningprijzen
Onderstaande vergelijking laat zien hoe de benodigde hypotheek verandert.
| Koopprijs | Eigen geld | Hypotheek |
| €275.000 | €20.000 | €255.000 |
| €325.000 | €25.000 | €300.000 |
| €375.000 | €30.000 | €345.000 |
| €425.000 | €35.000 | €390.000 |
Dit maakt duidelijk waarom een hogere koopprijs niet alleen de hypotheek verhoogt, maar meestal ook de maandlast.
Veelgemaakte fouten bij hypotheek maandlasten berekenen
Alleen naar de maximale hypotheek kijken
Een maximale lening betekent niet automatisch een comfortabel budget.
Geen buffer behouden
Na de verhuizing ontstaan vaak onverwachte kosten. Een reserve voorkomt financiële stress.
Onderhoud vergeten
Vooral oudere woningen vragen regelmatig extra investeringen. Daarom is een goede financiële planning belangrijk om toekomstige onderhouds- en renovatiekosten realistisch mee te nemen in je woonbudget.
Energiekosten onderschatten
Een lage hypotheek helpt weinig wanneer de energierekening uitzonderlijk hoog is.
Checklist vóór je hypotheekberekening
Gebruik deze checklist voordat je een hypotheek berekent.
- Bruto inkomen bekend
- Partnerinkomen verzameld
- Spaargeld berekend
- Studieschuld gecontroleerd
- Gewenste woningprijs bepaald
- Eigen budget vastgesteld
- Financiële buffer behouden
Met deze voorbereiding wordt de uitkomst veel realistischer.
Praktisch voorbeeld: comfortabel wonen
Mark en Sophie verdienen samen €82.000 per jaar. Ze kunnen theoretisch een hogere hypotheek krijgen, maar kiezen bewust voor een woning van €340.000 in plaats van €390.000.
Hun motivatie
- lagere maandlast;
- ruimte om te sparen;
- budget voor verduurzaming;
- minder financiële druk bij stijgende vaste lasten.
Dit laat zien dat de beste hypotheek niet altijd de hoogste is.
Onze analyse
De grootste fout bij ABN hypotheek maandlasten berekenen is dat veel mensen zich richten op wat ze kunnen lenen in plaats van wat ze prettig willen betalen. Een gezonde woonlast houdt rekening met toekomstige uitgaven, energiekosten en persoonlijke doelen. Daarom kan pensioen advies helpen om je hypotheekkeuze af te stemmen op zowel je huidige budget als je financiële zekerheid voor later.
Conclusie
ABN hypotheek maandlasten berekenen is een belangrijke eerste stap voor iedereen die een woning wil kopen. Of je nu zoekt naar ABN AMRO hypotheek berekenen, ABN hypotheek berekenen, inzicht wilt krijgen in je ABN maandlasten hypotheek of simpelweg je hypotheek maandlasten berekenen wilt uitvoeren, een realistische berekening helpt je betere keuzes te maken. Door niet alleen naar de maximale hypotheek te kijken, maar ook naar bruto en netto woonlasten, eigen middelen en toekomstige financiële ruimte, leg je een sterke basis voor verantwoord wonen.
Veelgestelde vragen
Hoe werkt ABN hypotheek maandlasten berekenen?
Je berekent de maandlast op basis van inkomen, hypotheekbedrag, rente, looptijd en persoonlijke financiële situatie. Zo krijg je een indicatie van je bruto en netto woonlasten.
Wat is het verschil tussen ABN hypotheek berekenen en maandlasten berekenen?
Een hypotheekberekening schat hoeveel je kunt lenen, terwijl een maandlastberekening laat zien welk bedrag je iedere maand aan je hypotheek betaalt.
Waarom is onafhankelijk vergelijken belangrijk?
Niet alleen de rente, maar ook voorwaarden zoals aflossen, flexibiliteit en looptijd kunnen een groot verschil maken voor je totale woonlast.
Hoeveel eigen geld heb je nodig bij een woning kopen?
Naast de koopprijs is het verstandig rekening te houden met notariskosten, taxatie, advieskosten en een financiële buffer voor inrichting of onderhoud.
Is de maximale hypotheek altijd de beste keuze?
Nee. Veel kopers kiezen bewust voor een lagere hypotheek zodat er meer financiële ruimte overblijft voor sparen, verduurzaming en onverwachte uitgaven.