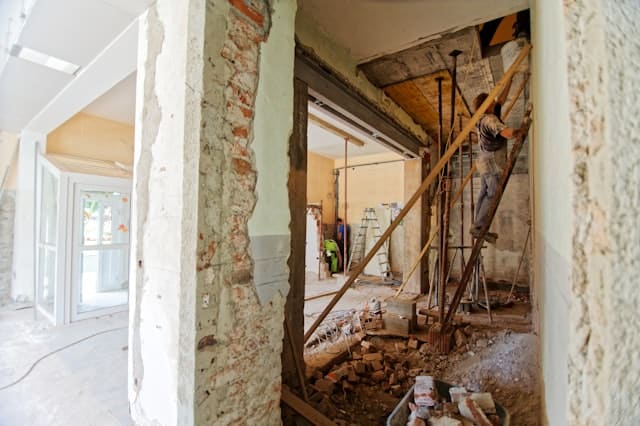
Een nieuwe keuken, een aanbouw of een gloednieuwe badkamer kan behoorlijk wat kosten. Niet iedereen heeft voldoende spaargeld beschikbaar of wil dit volledig aan de verbouwing besteden. Een mogelijkheid is om de verbouwing via de hypotheek te financieren. Maar hoeveel kun je extra lenen en wat betekent dat voor je maandlasten? Het is verstandig om dat uit te zoeken voordat je definitieve afspraken maakt met een aannemer.
Wat zijn de financieringsopties bij een verbouwing?
Wil je een verbouwing via je hypotheek financieren? Dan kun je mogelijk je bestaande hypotheek verhogen. Hoe dat precies wordt geregeld, hangt onder meer af van je huidige hypotheek en de inschrijving daarvan bij de notaris. Soms is een nieuwe hypotheekakte nodig. Het bedrag voor de verbouwing kan vervolgens in een bouwdepot worden geplaatst. Vanuit dit depot worden de kosten van de werkzaamheden betaald. Bij het bepalen van de financieringsruimte wordt onder andere gekeken naar je inkomen en de waarde van de woning. Ook de verwachte woningwaarde na de verbouwing kan daarbij een rol spelen. Hiervoor kan een taxatie nodig zijn.
Hypotheek verhogen berekenen: waar moet je op letten?
Bij hypotheek verhogen berekenen kijk je verder dan alleen het bedrag dat voor de verbouwing nodig is. De extra lening zorgt ook voor hogere maandlasten en mogelijk bijkomende kosten. Denk bijvoorbeeld aan kosten voor advies, taxatie en eventueel de notaris. Hoeveel je kunt lenen, hangt onder meer af van je inkomen, financiële verplichtingen en de woningwaarde. In principe mag een hypotheek niet hoger zijn dan 100% van de woningwaarde, maar bij bepaalde energiebesparende maatregelen kan dit oplopen tot 106%. Om een beter beeld te krijgen van wat binnen je budget past, is het verstandig om de nieuwe maandlasten en totale kosten te berekenen.
De hypotheek gebruiken voor een verbouwing
Een hypotheek verbouwing kan vooral bij een grotere verbouwing het onderzoeken waard zijn. Het geeft je extra financieringsruimte. De hypotheekrente kan lager liggen dan de rente van een persoonlijke lening, maar daar kunnen wel extra afsluitkosten tegenover staan. Welke optie uiteindelijk voordeliger is, hangt daarom af van het bedrag en je persoonlijke situatie. De rente over het extra hypotheekdeel kan onder voorwaarden fiscaal aftrekbaar zijn wanneer het geld wordt gebruikt voor verbetering of onderhoud van de eigen woning en aan de fiscale voorwaarden wordt voldaan. Bewaar daarom facturen en andere documenten waarmee je kunt aantonen waar het geleende geld aan is besteed.
Houd rekening met onverwachte kosten
Een verbouwing bestaat vaak uit meer kosten dan alleen de rekening van de aannemer. Afhankelijk van het project kun je bijvoorbeeld te maken krijgen met kosten voor een architect, constructeur, vergunning of tijdelijk verblijf. Ook kunnen tijdens het werk problemen naar boven komen die vooraf niet zichtbaar waren. Het is daarom verstandig om niet met een te krap budget te beginnen. Vraag meerdere offertes op en zet vooraf zo veel mogelijk kosten op een rij. Houd daarnaast een buffer achter de hand voor onverwachte uitgaven.