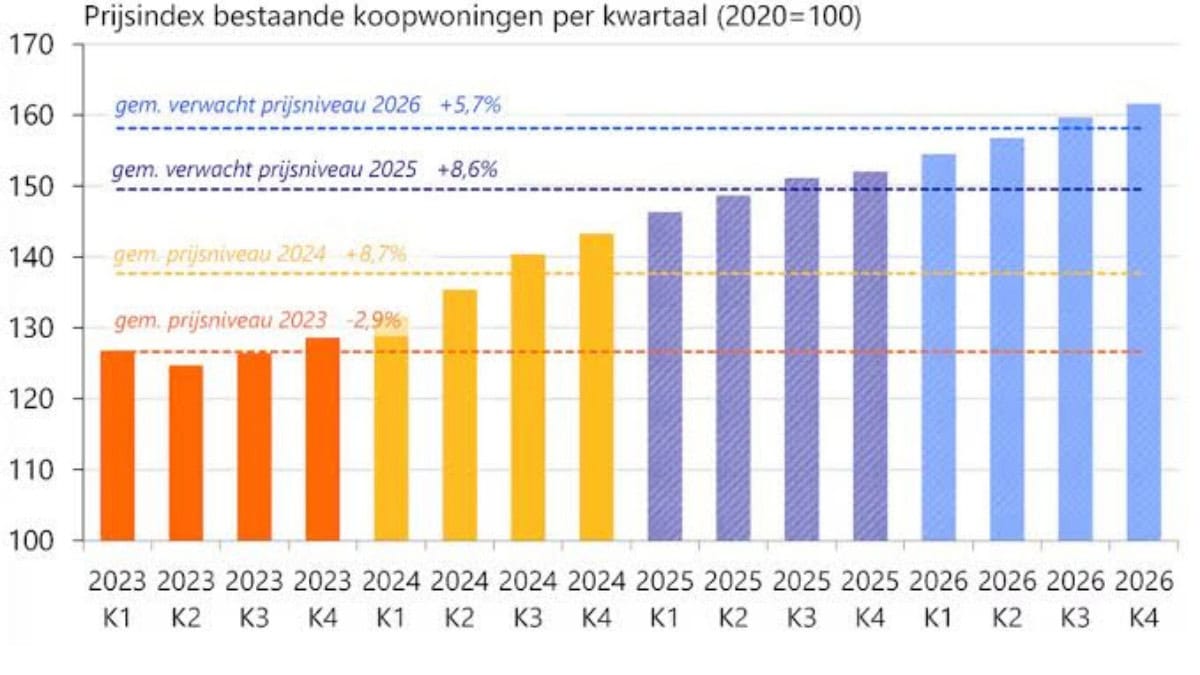
Een huis kopen is voor veel mensen de grootste financiële beslissing van hun leven. Daarom is goed hypotheekadvies 2026 belangrijker dan ooit. De woningmarkt, hypotheekrente en leennormen veranderen regelmatig, waardoor onafhankelijk advies je kan helpen om een hypotheek te kiezen die past bij jouw inkomen, toekomstplannen en maandlasten.
In deze complete gids ontdek je wat onafhankelijk hypotheekadvies inhoudt, wanneer je een hypotheekadviseur nodig hebt en hoe je het beste hypotheekadvies vindt voor starters, doorstromers en gezinnen.
Wat is hypotheekadvies?
Hypotheekadvies is persoonlijk financieel advies over welke hypotheek het beste aansluit bij jouw situatie. Een hypotheekadviseur bekijkt niet alleen hoeveel je kunt lenen, maar ook welke maandlasten verantwoord zijn en welke hypotheekvorm past bij jouw toekomst.
Tijdens een adviesgesprek worden meestal onderwerpen besproken zoals:
- Inkomen en arbeidscontract
- Spaargeld en eigen vermogen
- Gewenste woningprijs
- Maximale hypotheek
- Hypotheekrente
- Looptijd en maandlasten
Goed advies draait dus om meer dan alleen het hoogste leenbedrag.
Waarom is hypotheekadvies 2026 belangrijk?
De hypotheekmarkt blijft voortdurend veranderen. Nieuwe regelgeving, renteontwikkelingen en energielabels hebben allemaal invloed op hoeveel je kunt lenen en welke woning betaalbaar is.
Belangrijke ontwikkelingen in hypotheekadvies 2026 zijn onder andere:
- Veranderende hypotheekrentes
- Focus op energiezuinige woningen
- Strengere financiële beoordeling
- Toenemende aandacht voor duurzame verbouwingen
- Meer maatwerk voor starters
Hierdoor is persoonlijk advies vaak waardevoller dan een algemene online berekening.
Wat doet een hypotheekadviseur?
Een hypotheekadviseur begeleidt je tijdens het volledige hypotheekproces. Dat begint vaak voordat je een woning hebt gevonden en eindigt pas wanneer de hypotheek definitief is afgesloten. Daarbij kijkt een adviseur niet alleen naar de hypotheek zelf, maar ook naar je financiële planning, zodat je maandlasten en toekomstige financiële doelen goed op elkaar aansluiten.
Een adviseur helpt onder andere bij:
- Berekenen van je maximale hypotheek
- Vergelijken van hypotheekverstrekkers
- Uitleg over rentevaste periodes
- Beoordelen van maandlasten
- Verzamelen van documenten
- Indienen van de hypotheekaanvraag
Daardoor krijg je een duidelijk overzicht van de mogelijkheden.
Onafhankelijk hypotheekadvies uitgelegd
Onafhankelijk hypotheekadvies betekent dat de adviseur niet uitsluitend werkt voor één bank of hypotheekverstrekker. Daardoor kunnen meerdere aanbieders worden vergeleken op basis van jouw persoonlijke situatie, waarbij ook je inkomen en salarisberekeningen een belangrijke rol spelen bij het bepalen van je maximale hypotheek en maandlasten.
Voordelen van onafhankelijk advies:
- Vergelijking van verschillende geldverstrekkers
- Meer keuze uit hypotheekproducten
- Advies dat aansluit bij jouw wensen
- Transparanter overzicht van mogelijkheden
- Meer ruimte voor maatwerk
Voor veel kopers biedt dit een breder beeld van de markt.
Verschil tussen een bank en een onafhankelijke adviseur
Veel mensen twijfelen tussen advies bij een bank of een onafhankelijke hypotheekadviseur.
| Bank | Onafhankelijke adviseur |
| Adviseert eigen producten | Vergelijkt meerdere aanbieders |
| Beperkte keuze | Brede marktvergelijking |
| Eigen rentetarieven | Meerdere renteopties |
| Interne voorwaarden | Persoonlijk maatwerk |
| Gericht op eigen aanbod | Gericht op jouw situatie |
Welke optie het beste past, hangt af van jouw voorkeur en financiële situatie.
Wanneer heb je hypotheekadvies nodig?
Het is verstandig om al vóór een bezichtiging een gesprek te plannen. Zo weet je precies binnen welk budget je kunt zoeken.
Goede momenten zijn:
- Eerste huis kopen
- Verhuizen naar een grotere woning
- Hypotheek oversluiten
- Samenwonen
- Scheiding
- Verbouwen
Vroeg advies voorkomt teleurstellingen tijdens het biedproces.
Hypotheekadvies voor starters
Voor starters is de hypotheek vaak nieuw terrein. Daarom is duidelijk advies extra belangrijk.
Een starter bespreekt meestal:
- Maximale hypotheek
- Eigen geld
- Notariskosten
- Overdrachtsbelasting
- NHG
- Maandlasten
Een realistisch budget is vaak belangrijker dan maximaal lenen.
Maximale hypotheek berekenen
De maximale hypotheek wordt bepaald door meerdere factoren. Je inkomen is belangrijk, maar niet de enige variabele.
De berekening kijkt onder andere naar:
- Bruto jaarinkomen
- Vast of tijdelijk contract
- Partnerinkomen
- Lopende leningen
- Studieschuld
- Financiële verplichtingen
Hierdoor kunnen twee huishoudens met hetzelfde salaris toch een verschillend leenbedrag krijgen.
Hoeveel eigen geld heb je nodig?
Naast de hypotheek heb je meestal ook eigen geld nodig voor bijkomende kosten.
Denk bijvoorbeeld aan:
- Notariskosten
- Taxatie
- Advieskosten
- Eventuele bouwkundige keuring
- Verhuis- en inrichtingskosten
Een financiële buffer voorkomt onverwachte problemen na de aankoop.
Hypotheekrente begrijpen
De hypotheekrente bepaalt een groot deel van je maandelijkse woonlasten. Daarom bespreekt een hypotheekadviseur altijd verschillende rentevaste periodes en welke optie het beste aansluit bij jouw financiële situatie. Ook een hypotheek en pensioenburo kan hierbij waardevolle begeleiding bieden tijdens het maken van een weloverwogen keuze.
Korte rentevaste periode
Voordelen:
- Vaak lagere rente
- Meer flexibiliteit
Nadelen:
- Minder zekerheid
- Maandlasten kunnen veranderen
Lange rentevaste periode
Voordelen:
- Stabiele maandlasten
- Meer financiële zekerheid
Nadelen:
- Soms hogere rente
- Minder flexibiliteit bij dalende rente
De juiste keuze hangt af van jouw risicovoorkeur.
Beste hypotheekadvies begint met jouw doelen
Het beste hypotheekadvies is niet automatisch de goedkoopste hypotheek. Een goede adviseur kijkt juist naar jouw persoonlijke plannen, toekomstige financiële ruimte en woonwensen. Daarom is het verstandig om eerst je hypotheek berekenen zodat je een realistisch beeld krijgt van je maximale leenbedrag en verwachte maandlasten.
Voorbeelden:
- Wil je binnen vijf jaar verhuizen?
- Verwacht je gezinsuitbreiding?
- Wil je extra aflossen?
- Werk je als zelfstandige?
- Komt er een pensioen aan?
Deze vragen hebben invloed op de meest passende hypotheek.
Welke documenten heb je nodig?
Een hypotheekaanvraag verloopt sneller wanneer je documenten compleet zijn.
Veelgevraagde stukken:
- Identiteitsbewijs
- Werkgeversverklaring
- Salarisstroken
- Jaaropgave
- Bankafschriften
- Gegevens van spaargeld
- Eventuele studieschuld
Een hypotheekadviseur helpt meestal bij het controleren van de volledigheid.
Hypotheekadvies voor zelfstandigen
Ondernemers kunnen eveneens een hypotheek afsluiten, maar de beoordeling verloopt vaak anders dan bij werknemers.
Belangrijke documenten zijn:
- Jaarcijfers
- Belastingaangiften
- Winst- en verliesrekening
- Balans
- Inkomen over meerdere jaren
Stabiele inkomsten zijn hierbij vaak belangrijker dan één uitzonderlijk goed jaar.
NHG en hypotheekadvies
De Nationale Hypotheek Garantie (NHG) kan voor veel kopers interessant zijn wanneer de woning binnen de geldende kostengrens valt.
Mogelijke voordelen zijn:
- Extra zekerheid
- Mogelijk gunstigere rente
- Bescherming in bepaalde situaties
- Verantwoord lenen
Een hypotheekadviseur kan uitleggen of NHG past bij jouw woning.
Maandlasten realistisch berekenen
Niet alleen de hypotheek telt mee. Een complete woonbegroting geeft een realistischer beeld.
Vergeet daarom niet:
- Energie
- Gemeentelijke belastingen
- Verzekeringen
- Onderhoud
- Internet
- VvE-bijdrage bij appartementen
Hierdoor voorkom je dat de totale woonlasten hoger uitvallen dan verwacht.
Veelgemaakte fouten bij het kiezen van een hypotheek
Alleen naar de laagste rente kijken
Een lagere rente is aantrekkelijk, maar voorwaarden zoals boetevrij aflossen kunnen ook belangrijk zijn.
Maximaal lenen
Het maximale leenbedrag betekent niet automatisch dat dit financieel verstandig is.
Geen financiële buffer houden
Na de aankoop ontstaan vaak extra kosten voor inrichting, onderhoud of verduurzaming.
Geen advies vergelijken
Een tweede adviesgesprek kan nieuwe inzichten opleveren.
Hoe kies je een goede hypotheekadviseur?
Een goede hypotheekadviseur is transparant over kosten en legt ingewikkelde financiële onderwerpen begrijpelijk uit.
Let bijvoorbeeld op:
- Onafhankelijkheid
- Ervaring
- Duidelijke prijsafspraken
- Persoonlijke begeleiding
- Bereikbaarheid
- Heldere uitleg
Een kennismakingsgesprek helpt vaak om te bepalen of er een goede klik is.
Hypotheekadvies bij een energiezuinige woning
Steeds meer kopers kiezen bewust voor duurzame woningen. Ook verduurzaming speelt een grotere rol binnen hypotheekadvies 2026.
Populaire investeringen zijn:
- Zonnepanelen
- Warmtepomp
- Dakisolatie
- HR++ glas
- Spouwmuurisolatie
Een energiezuinige woning kan bovendien zorgen voor lagere maandelijkse energiekosten.
Eerste hypotheekgesprek: wat kun je verwachten?
Tijdens een eerste gesprek brengt de adviseur jouw financiële situatie volledig in kaart.
Meestal komen deze onderwerpen aan bod:
- Inkomen
- Spaargeld
- Woonwensen
- Maximale hypotheek
- Maandlasten
- Hypotheekvorm
- Rentevaste periode
Na afloop ontvang je vaak een eerste berekening of adviesrapport.
Hypotheekvormen in het kort
Hoewel nieuwe hypotheken tegenwoordig vaak een annuïtaire of lineaire aflossing kennen, legt een adviseur altijd uit welke vorm het beste aansluit bij jouw situatie.
| Hypotheekvorm | Kenmerk |
| Annuïtair | Gelijkblijvende bruto maandlasten |
| Lineair | Sneller aflossen |
| Aflossingsvrij | Alleen in bepaalde situaties mogelijk |
De keuze beïnvloedt zowel je maandlasten als de totale rentekosten.
Praktische checklist vóór je hypotheekaanvraag
Gebruik deze checklist voordat je een woning koopt:
- Bereken je maximale hypotheek.
- Verzamel alle inkomensdocumenten.
- Controleer je studieschuld.
- Maak een overzicht van spaargeld.
- Vergelijk meerdere hypotheekadviseurs.
- Denk na over de gewenste rentevaste periode.
- Reserveer budget voor bijkomende kosten.
Een goede voorbereiding versnelt het hele aankoopproces.
Hypotheekadvies voor doorstromers
Wie al een koopwoning heeft, krijgt met andere vragen te maken dan starters.
Belangrijke onderwerpen zijn:
- Overwaarde
- Verkoop huidige woning
- Nieuwe hypotheek
- Overbruggingshypotheek
- Verduurzaming
Hierbij kijkt een adviseur naar zowel de oude als de nieuwe financiële situatie.
Kosten van hypotheekadvies
Voor professioneel hypotheekadvies betaal je meestal advies- en bemiddelingskosten. De hoogte verschilt per adviseur en hangt af van de dienstverlening.
Vraag vooraf altijd naar:
- Totale advieskosten
- Bemiddelingskosten
- Eventuele extra kosten
- Wat inbegrepen is
- Nazorg na afsluiting
Zo voorkom je verrassingen tijdens het traject.
Conclusie
Hypotheekadvies 2026 draait om veel meer dan alleen de laagste hypotheekrente. Met onafhankelijk hypotheekadvies krijg je inzicht in verschillende aanbieders, realistische maandlasten en een hypotheek die aansluit bij jouw toekomstplannen. Een ervaren hypotheekadviseur helpt je bij het berekenen van je maximale hypotheek, het verzamelen van documenten en het kiezen van de juiste rentevaste periode. Het beste hypotheekadvies is uiteindelijk het advies dat past bij jouw inkomen, woonwensen en financiële zekerheid op de lange termijn.
Veelgestelde vragen
Wat is onafhankelijk hypotheekadvies?
Onafhankelijk hypotheekadvies betekent dat een adviseur meerdere hypotheekverstrekkers vergelijkt in plaats van alleen producten van één bank aan te bieden.
Wanneer heb ik een hypotheekadviseur nodig?
Een hypotheekadviseur is vooral nuttig wanneer je een eerste woning koopt, gaat verhuizen, een hypotheek wilt oversluiten of als zelfstandige een hypotheek aanvraagt.
Wat kost hypotheekadvies?
De kosten verschillen per adviseur en zijn afhankelijk van de omvang van het advies en de bemiddeling. Vraag altijd vooraf om een duidelijke prijsopgave.
Is het beste hypotheekadvies altijd de goedkoopste hypotheek?
Nee. Goed hypotheekadvies kijkt ook naar voorwaarden, flexibiliteit, maandlasten, aflossingsmogelijkheden en jouw persoonlijke toekomstplannen.
Welke documenten moet ik meenemen naar een hypotheekgesprek?
Meestal heb je een identiteitsbewijs, salarisstroken, een werkgeversverklaring, jaaropgave, bankafschriften en informatie over spaargeld of eventuele leningen nodig.